
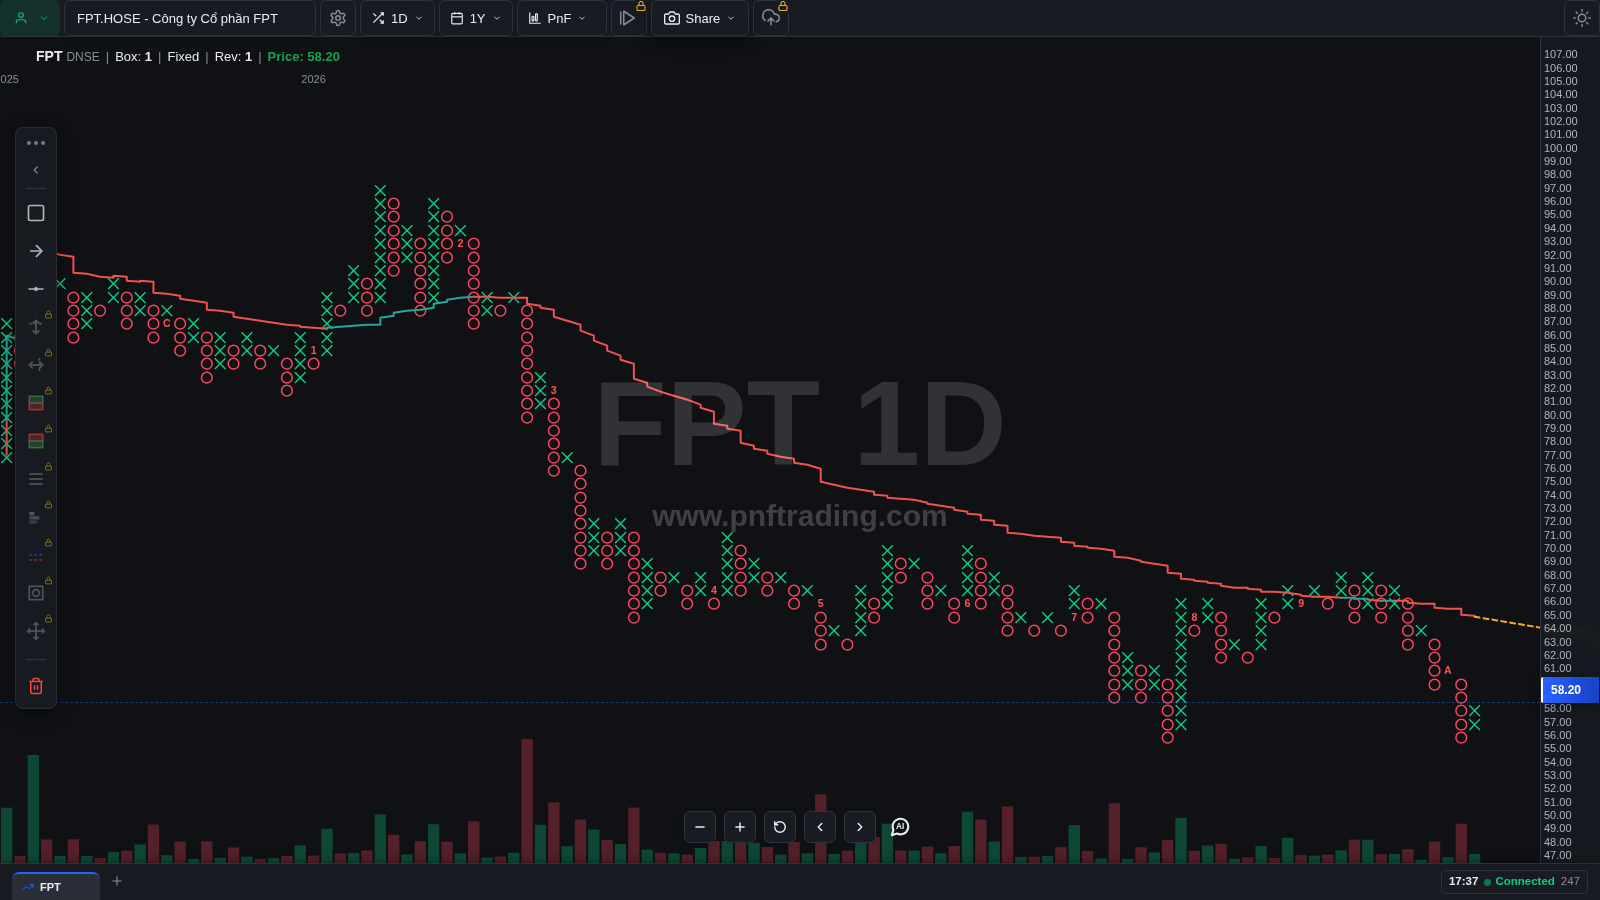
Reversal = 1 (nhạy)
Hai tham số quyết định mọi thứ bạn thấy trên biểu đồ Point & Figure:
Chúng thường được viết gọn là box size × reversal, ví dụ 1.46 × 3. Đổi một trong hai con số
là bạn đã nhìn một biểu đồ khác: khác số cột, khác điểm phá vỡ, khác mục tiêu giá.
Box size nhỏ thì biểu đồ chi tiết nhưng nhiễu. Box size lớn thì sạch nhưng phản ứng chậm.
Quy tắc trực giác: box size phải đủ lớn để những nhịp hồi vô nghĩa không tạo thành cột mới. Nếu đoạn giá đi ngang mà biểu đồ vẫn sinh liên tục các cột X-O-X-O, box size của bạn đang quá nhỏ.
Mở Chart Settings, ô Method, bạn có năm lựa chọn:
| Phương pháp | Cách tính | Dùng khi |
|---|---|---|
ATR |
Box size suy ra từ biến động thực tế (mặc định) | Muốn biểu đồ tự thích ứng với độ biến động |
Fixed |
Bạn nhập một con số cố định | Đã quen mã đó, hoặc cần so sánh hai thời điểm thật khách quan |
Percentage |
Box size = giá × tỷ lệ phần trăm | Muốn thang chia theo tỷ lệ thay vì theo điểm giá tuyệt đối |
Traditional |
Bảng chia theo bậc giá (magnitude) | Muốn hành vi gần với quy ước P&F cổ điển |
Chartcraft |
Bảng chia theo vùng giá, thay đổi giữa các vùng | Muốn cách chia theo dải giá rộng |
Cột Value mang ý nghĩa khác nhau tuỳ phương pháp: với ATR nó là chu kỳ (mặc định 14),
với Percentage nó là tỷ lệ phần trăm, với Fixed nó chính là box size bạn muốn.

ATR (Average True Range) đo biên độ dao động trung bình của giá. pnfTrading tính ATR theo cách
của Wilder: giai đoạn đầu dùng trung bình cộng của các True Range, sau đó làm mượt dần bằng
(ATR_trước × 13 + TR_hiện tại) / 14.
Ba chi tiết đáng biết:
1.567 thành 1.57, 523.4 thành 523.10^(bậc − 5), ví dụ giá 58 → 0.0001).Với FPT khung 1 ngày, ATR(14) cho ra box size 1.46. Đó là con số bạn thấy trên thanh thông tin
của biểu đồ.
Phương pháp cổ điển chia box size theo bậc độ lớn của giá, không dùng một con số cố định:
| Giá sau khi chuẩn hoá | Hệ số |
|---|---|
| Nhỏ hơn 0.25 | 0.001 |
| 0.25 – 1.00 | 0.01 |
| 1.00 – 5.00 | 0.05 |
| 5.00 – 20.00 | 0.10 |
| 20.00 – 100.00 | 0.50 |
Cách hiểu: lấy magnitude = 10^floor(log10(giá)), chia giá cho magnitude để về khoảng 1–10,
tra hệ số, rồi nhân lại. Nhờ vậy một công thức duy nhất chạy được cho cả SHIB giá 0.00000001
lẫn Bitcoin giá 80.000.
Ví dụ với dữ liệu thật:
| Mã (khung 1 ngày) | Giá | Magnitude | Hệ số | Box size |
|---|---|---|---|---|
| FPT | 58.20 | 10 | 0.10 | 1.0 |
| VCB | 56.90 | 10 | 0.10 | 1.0 |
| VNINDEX | 1,705.91 | 1,000 | 0.05 | 50 |
Box size = giá nhân với tỷ lệ. Với FPT giá 58.20 và tỷ lệ 1%, box size là 0.582. Phương pháp này
giữ cho số ô giữa các mã khác giá tương đối nhất quán — hữu ích khi bạn muốn so sánh hình dạng
biểu đồ của nhiều mã mà không phải chỉnh box size cho từng mã.
Fixed và giữ nguyên con số.ATR,
kiểm soát thì dùng Fixed.Reversal là số ô giá phải đi ngược lại trước khi cột hiện tại kết thúc.
Khoảng cách đảo chiều thực tế = box size × reversal. Với FPT: 1.46 × 3 = 4.38 điểm. Một cột X
đang chạy sẽ chỉ kết thúc khi giá hồi đủ 4.38 điểm tính từ đỉnh của cột đó.
Ba giá trị hay dùng: 1, 2 và 3. Giá trị 3 là chuẩn cổ điển và cũng là mặc định trong pnfTrading.
Đổi reversal từ 3 xuống 1 làm biểu đồ nhạy hơn hẳn:
Reversal = 1 (nhạy)
Reversal = 3 (mặc định)
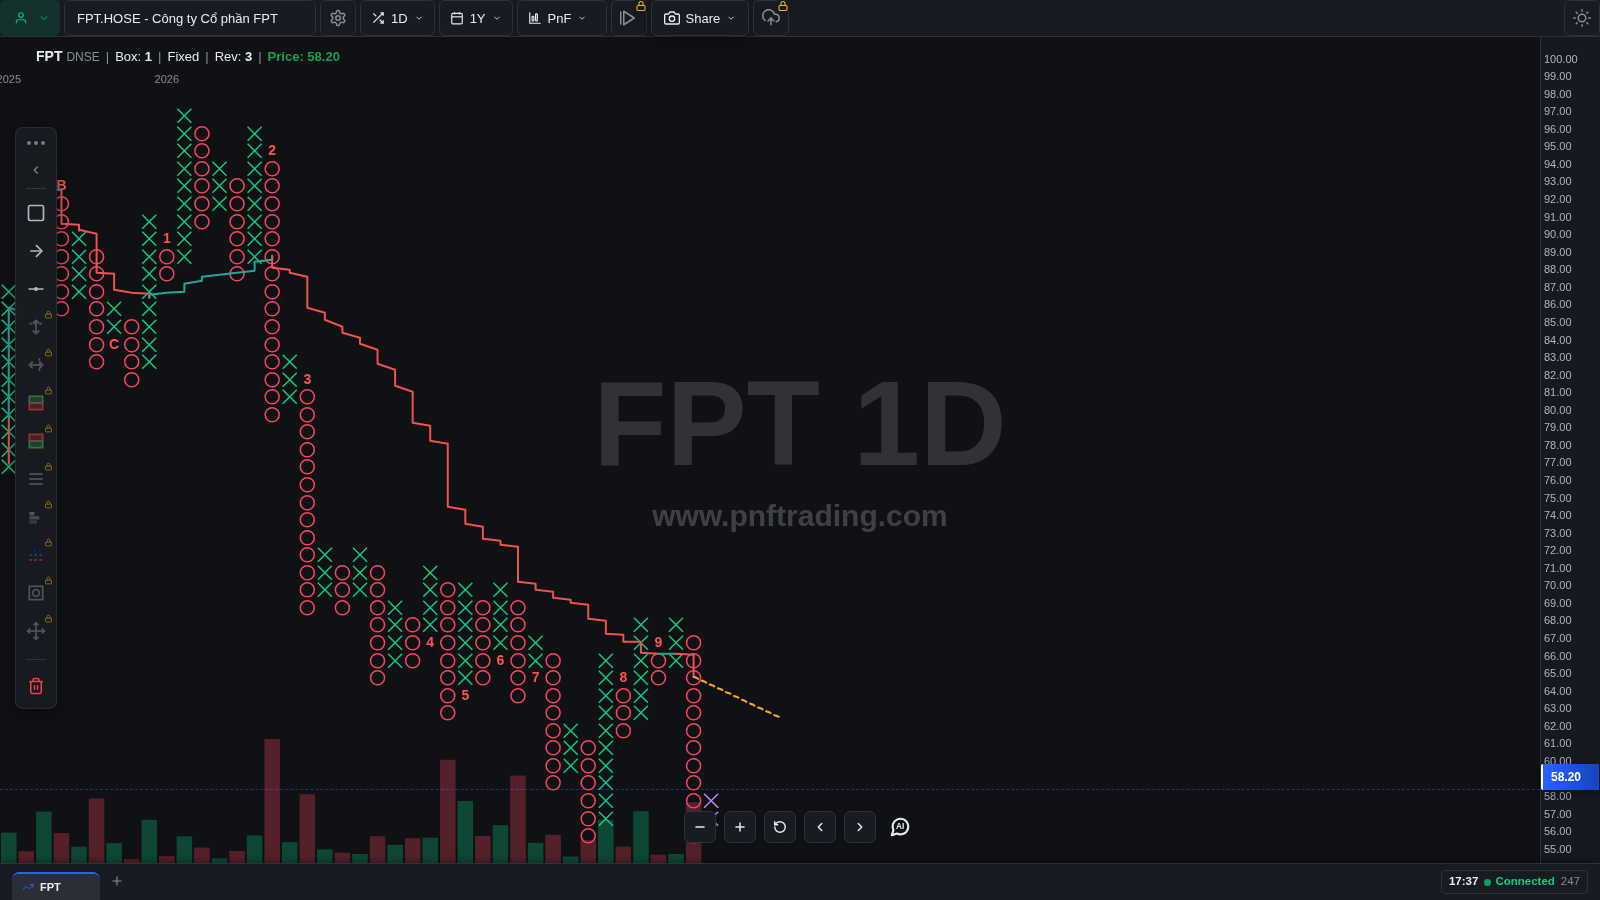
Hai biểu đồ dùng cùng box size 1.0. Chỉ đổi reversal mà số cột đã khác hẳn: reversal 1 sinh ra chuỗi cột hẹp liên tục, còn reversal 3 gộp chúng lại thành các cột rõ ràng hơn. Đây chính là lý do nhiều tài liệu P&F mặc định dùng 3 ô thay vì 1 ô.
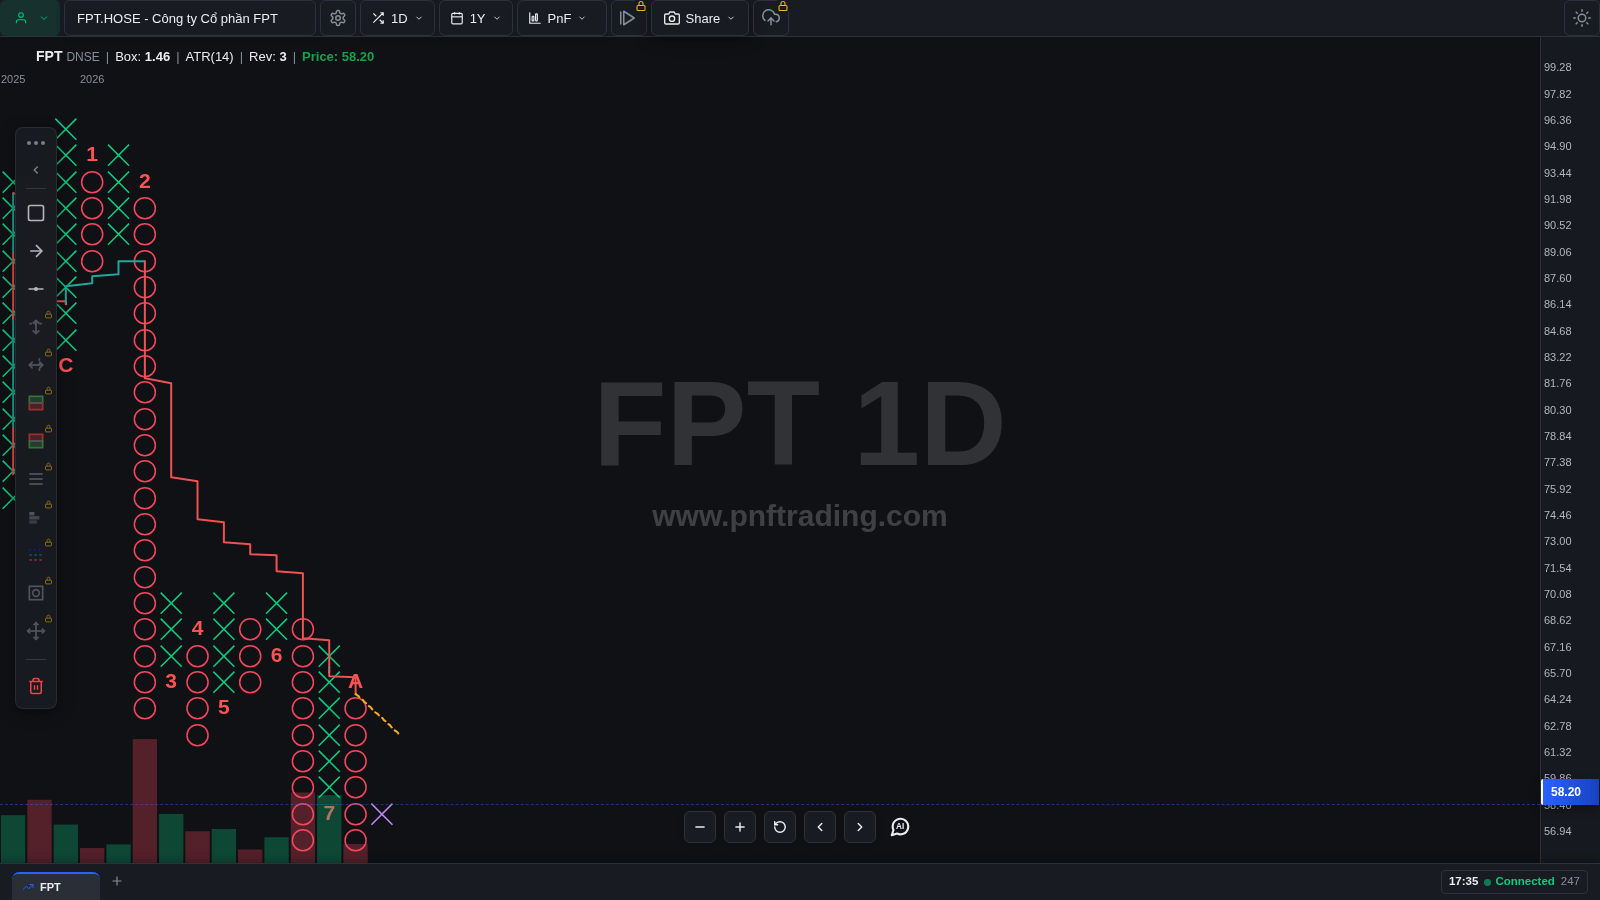
ATR(14) — box size 1.46
Fixed 3.0 — thô hơn khoảng 2 lần
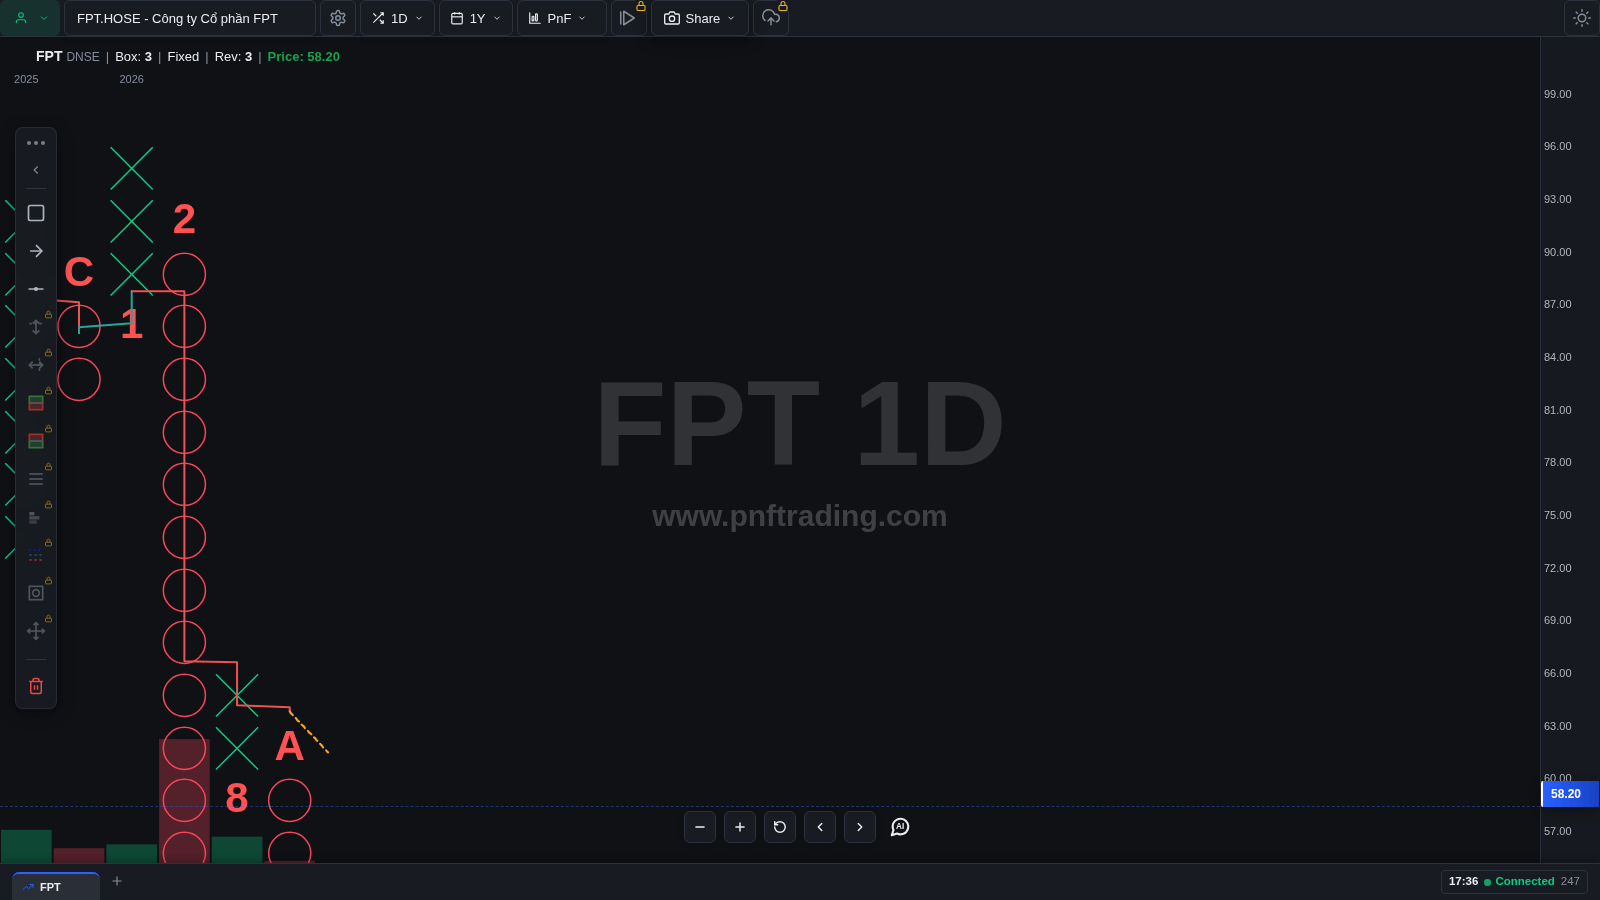
Cùng mã, cùng khung 1 ngày, cùng khoảng thời gian. Biểu đồ bên phải gộp nhiều nhịp hồi thành một cột duy nhất, nên nó chỉ còn giữ lại những cấu trúc quan trọng hơn. Không có lựa chọn nào đúng hơn — chỉ có lựa chọn phù hợp với câu hỏi bạn đang đặt ra.
Close hay HighLowTham số Type quyết định giá nào được dùng để kiểm tra việc vẽ:
Chỉ dùng giá đóng cửa của mỗi phiên. Biểu đồ mượt hơn, ít bị kích hoạt bởi dao động trong phiên.
Dùng biên độ của phiên, nên nhạy hơn: một phiên có biên độ lớn có thể kéo dài cột hoặc đảo chiều ngay trong cùng phiên đó.
Quy ước kiểm tra của nguồn High/Low khá đặc biệt: luôn kiểm tra hướng tiếp diễn trước.
Trong cột X, giá cao nhất của phiên được kiểm tra trước để xem có vẽ thêm được X hay không;
chỉ khi không vẽ thêm được thì giá thấp nhất mới được kiểm tra để xét đảo chiều. Cột O làm
ngược lại. Vì vậy cùng một dữ liệu, High/Low luôn cho biểu đồ ít nhất bằng Close, thường
là nhiều cột hơn.
Nếu bạn so biểu đồ pnfTrading với một nền tảng khác và thấy lệch vài cột, đó gần như luôn là một trong bốn nguyên nhân sau:
Close và High/Low cho ra biểu đồ khác nhau.ATR(14) nhưng làm tròn 2 hay 3 chữ số có nghĩa thì kết quả khác.Traditional của mỗi nền tảng có thể chia bậc giá khác nhau.Fixed để box size không đổi theo dữ liệu.Không có con số đúng cho mọi mã. Với khung ngày, ATR(14) là điểm bắt đầu tốt vì nó tự co giãn theo
biến động của từng mã. Sau đó tự kiểm tra: biểu đồ có sinh cột liên tục trong vùng đi ngang không
(quá nhạy) hay có bỏ lỡ nhịp bạn quan tâm không (quá thô).
Vì mọi mục tiêu đều tính bằng số ô × box size. Box size là đơn vị đo; đổi đơn vị thì mọi con số tính từ nó đổi theo — xem cách tính V-Count.
ATR hay Fixed?ATR cho mỗi mã một box size riêng theo biến động của nó, phù hợp khi bạn so nhiều mã. Fixed giữ
nguyên một con số nên so sánh giữa hai thời điểm của cùng một mã sạch hơn. Khi quay lại xem lại một
biểu đồ cũ, Fixed tránh được việc box size đã lặng lẽ thay đổi.
3 là mặc định và là chuẩn cổ điển vì nó lọc nhiễu tốt. Nhưng 1 và 2 có chỗ dùng: khi bạn cần
thấy nhịp hồi để đặt dừng lỗ sát hơn. Đổi reversal không làm sai biểu đồ — chỉ đổi độ nhạy.
V-Count
Cách đo mục tiêu giá từ độ cao của một cột — và vì sao đổi box size là đổi mục tiêu.
Point & Figure là gì
Nguyên lý, bốn quy tắc dựng biểu đồ và cách đọc một biểu đồ P&F.
Công cụ lọc cổ phiếu P&F
Lọc cổ phiếu theo cấu trúc Point & Figure thay vì đọc từng mã.
Hướng dẫn dùng biểu đồ P&F
Thao tác trên chart pnfTrading: chọn mã, đổi box size, bật lớp hiển thị.
Nội dung mang tính giáo dục, không phải lời khuyên đầu tư. Các mã và số liệu trong bài chỉ để minh hoạ cách đọc biểu đồ.